2022年中国计算机系统集成行业电信领域应用市场现状及竞争格局分析
随着新一代信息技术的快速发展,计算机系统集成作为连接软硬件产品与行业应用的关键环节,在推动产业数字化转型中发挥着重要作用。电信领域作为信息化建设的前沿阵地,对计算机系统集成服务的需求持续旺盛。2022年,在5G网络规模化部署、云计算中心建设、算力网络协同发展的背景下,中国计算机系统集成行业在电信领域的应用市场呈现出新的发展态势与竞争格局。
一、市场现状
(一)市场规模稳步增长
2022年,中国电信行业固定资产投资保持高位,三大运营商资本开支合计超过3500亿元,其中与系统集成相关的软件及服务投入占比进一步提升。受5G网络深度覆盖、算力基础设施建设和政企业务拓展拉动,电信领域计算机系统集成市场规模实现平稳增长。从项目类型看,涵盖网络管理支撑系统(OSS)、业务运营支撑系统(BSS)、数据中心集成、云平台建设、网络安全集成等多个细分领域。其中,云网融合和算力网络相关集成项目成为增长最快的板块。
(二)需求结构持续升级
电信运营商正从传统通信服务向“连接+算力+能力”的综合信息服务转变,对系统集成提出更高要求。一方面,5G SA核心网、边缘计算节点、数据中心互联等新型基础设施集成需求旺盛;另一方面,业务支撑系统向云原生架构演进,BSS/OSS融合、AIOps智能运维、大数据平台建设等 software-defined 集成项目增多。安全集成需求凸显,网络安全等级保护、数据安全治理等成为标配内容。集成服务从简单的设备安装调试向顶层设计、系统优化、运营维护等全生命周期服务延伸。
(三)政策环境利好
“十四五”数字经济发展规划、新型数据中心发展三年行动计划、算力基础设施高质量发展行动计划等政策相继出台,为电信领域系统集成市场提供了良好政策环境。东数西算工程全面启动,带动跨区域数据中心集群建设,衍生大量系统集成需求。行业信创工作稳步推进,电信运营商逐步加大国产化软硬件集成适配力度,为具备自主可控能力的集成商带来新机遇。
二、竞争格局分析
(一)市场主体类型多元
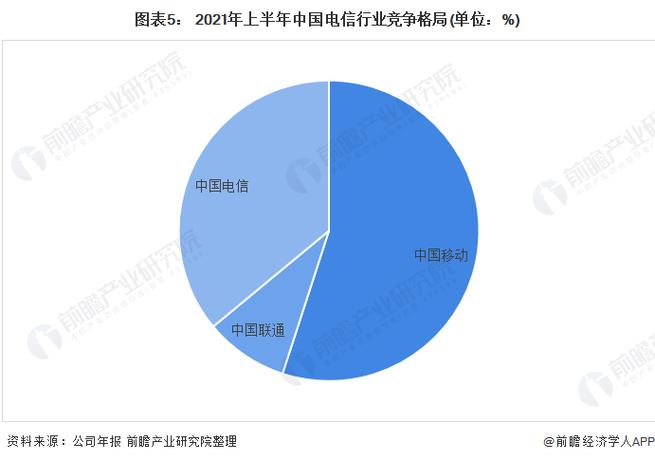
电信领域系统集成市场参与者主要包括三类:一是电信运营商下属IT公司,如中国电信数字智能科技分公司、中国移动信息系统集成有限公司、中国联通数字科技有限公司等,凭借对母体网络的深刻理解和天然业务纽带占据较大份额;二是传统通信设备商与IT服务商,如华为、中兴通讯、浪潮、新华三等,在硬件设备集成和云网融合方案上具备技术优势;三是专业系统集成商及软件厂商,如神州数码、东华软件、亚信科技、天源迪科等,在BSS/OSS软件集成、行业应用开发方面积累深厚。部分互联网云服务商通过云集成项目切入电信市场,加剧了竞争。
(二)市场集中度较高
受电信行业技术门槛高、供应商准入严格、安全可靠性要求高等因素影响,电信领域系统集成市场集中度维持在较高水平。运营商下属IT公司依托集团内部协同优势,在核心业务系统集成项目中占据主导地位,尤其在本省网络集成和运维服务方面具有明显地域优势。华为、中兴等设备商在5G网络集成、数据中心集成等项目中竞争力强劲。在BSS/OSS软件集成领域,亚信科技、天源迪科等专业厂商市场份额领先,形成相对稳定的竞合关系。整体看,前十大集成服务商占据市场大部分份额,中小型集成商多聚焦细分领域或区域市场。
(三)竞争焦点向能力与生态迁移
随着电信行业数字化转型深入,系统集成竞争已从单纯的价格竞争、关系竞争转向技术能力、行业Know-how和生态整合能力的综合比拼。云原生、AI、大数据、安全等技术的融合集成能力成为核心竞争要素;运营商更加看重集成商对电信业务流程的理解和持续运营支撑能力。头部集成商纷纷加强与运营商研究院、高校及产业链伙伴的合作,构建涵盖咨询规划、方案设计、集成交付、运营运维的一体化服务能力,并通过打造标杆案例和联合创新实验室巩固市场地位。国产化适配能力成为新的竞争维度,具备信创全栈集成经验的厂商在项目竞标中优势明显。
(四)区域竞争特征明显
电信领域系统集成市场呈现一定的区域分布特征。北京、上海、广东、江苏、浙江等数字经济发达地区,电信业务创新活跃,集成项目规模大、技术复杂度高,聚集了多数头部集成商的总部或研发中心。中西部地区在算力枢纽节点建设和网络扩容带动下,系统集成需求快速增长,但本地集成服务能力相对薄弱,总部企业跨区域交付较为普遍。运营商省级公司通常优先选择集团入围供应商,区域市场竞争格局相对稳定。
三、发展趋势展望
电信领域计算机系统集成市场将呈现以下趋势:一是算力网络集成需求爆发,东数西算、智算中心建设带动数据中心集成、无损网络集成等市场扩容;二是云网融合集成向纵深发展,5G专网、边缘计算与行业应用结合催生更多一体化集成场景;三是AI大模型与运维系统结合,智能运维集成成为新热点;四是安全集成需求持续强化,内生安全、数据安全集成渗透率提升;五是国产化集成能力成为胜负手,具备全栈信创适配经验的头部厂商将进一步扩大优势。
综上,2022年中国计算机系统集成行业在电信领域应用市场保持稳健发展,市场集中度较高且竞争格局相对稳定,运营商下属IT公司、通信设备商和专业集成商形成多层竞合生态。面对算力时代新机遇,集成服务商需持续强化云网融合、智能运维、安全可信和信创适配等核心能力,深化对电信业务场景的理解,方能在日趋激烈的市场竞争中占据有利位置。