2022年物流系统集成市场 挑战中进取,智能化提速
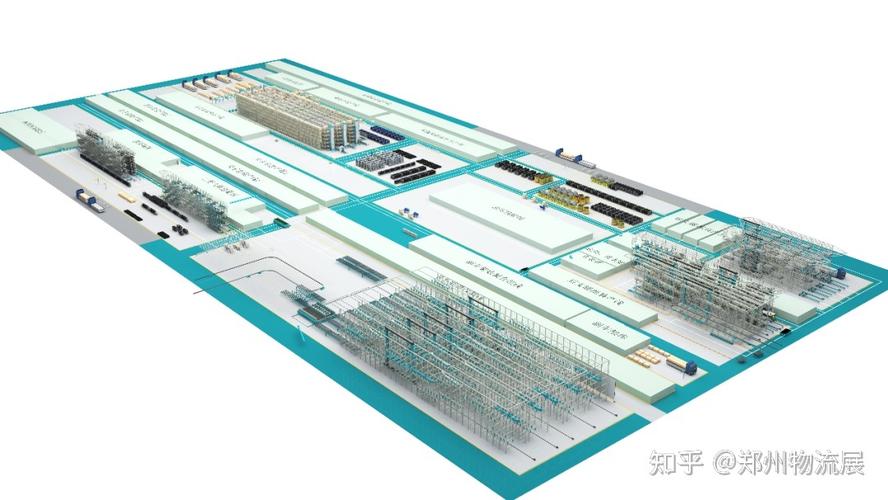
2022年,对于中国物流系统集成市场而言,是在重重挑战中砥砺前行、在技术变革中加速奔跑的一年。宏观经济的波动、疫情反复带来的供应链中断,以及原材料成本上涨等多重压力,并没有阻止行业前进的步伐。相反,以计算机系统集成为核心的智能化升级,成为物流企业降本增效、提升韧性的关键抓手,推动市场在逆境中实现了结构性的进步。
一、挑战:供应链承压,交付与成本面临考验
2022年初,多地疫情散发导致工厂停工、物流受阻,系统集成项目所需的硬件设备(如 conveyor、穿梭车、堆垛机等)到货延迟,现场安装调试人员流动受限,大量项目工期被迫拉长。芯片短缺和原材料涨价传导至集成商,压缩了利润空间。更为严峻的是,客户企业对投资回报周期变得更为敏感,决策周期延长,部分中小型项目被搁置或缩减规模。
挑战并未转化为停滞,而是催生了更灵活的应对方式。远程调试、数字孪生模拟、模块化预制等做法在计算机系统集成层面得到更广泛应用,集成商开始着力增强项目的抗风险能力。
二、进取:市场需求刚性存在,行业整合加速
尽管短期扰动明显,但物流自动化与智能化的长期趋势不可逆转。2022年,电商、快递、新能源、医药、冷链等领域对高效物流系统的需求依然旺盛。头部企业为了维持在时效和服务上的优势,继续投入大型分拣中心、智能仓储项目。另一方面,制造业工厂内部物流升级成为新增长点,尤其是汽车、锂电、光伏等行业,带动了AGV/AMR、立体库、WMS/WCS等子系统的集成需求。
市场资源的重新配置也加剧了行业洗牌。部分缺乏核心软件能力、仅靠硬件转卖的集成商被边缘化,而那些拥有自主知识产权的控制系统、调度算法和计算机系统集成平台的厂商,则获得了更大的话语权。资本层面,头部集成商加快并购与融资,补强在特定行业或软件环节的短板,市场竞争从“拼设备”转向“拼软件、拼算法、拼服务”。
三、智能化提速:计算机系统集成成为核心引擎
2022年最显著的趋势是,物流系统集成中的“计算机系统集成”比重进一步提升,并直接推动了智能化提速。
- 控制系统向软件定义演进: 传统的WCS(仓库控制系统)正从基于PLC的本地控制,向微服务架构、容器化部署的方向发展。集成商通过统一的计算机系统集成平台,实现对多品牌、多类型物流设备的抽象和对虚拟化资源的调度,从而在不更换硬件的情况下提升系统效率。
- AI与算法深度嵌入: 订单预测、库存布局优化、动态波次拣选、多机协同调度……这些场景越来越依赖机器学习模型。集成商将AI引擎作为计算机系统集成套件的一个标准模块,与WMS、WES、WCS深度融合,使物流系统能够自主决策。例如,在分拣环节,基于视觉识别和深度学习的系统可以实时纠正错分,大幅降低人工干预。
- 数字孪生与仿真前置: 项目规划阶段,利用计算机系统集成环境对物流中心进行全流程仿真,验证布局、设备数量和算法逻辑。实施阶段,数字孪生既可作为监控仪表盘,又能预演故障场景。这降低了现场调试风险,缩短了上线周期,尤其受到因疫情无法亲临现场的客户欢迎。
- 云边端协同: 计算力的分布更加合理。现场PLC、工控机完成实时硬控制,边缘服务器承担区域调度,云平台负责大数据分析和跨仓协同。相关的计算机系统集成工作,也就从管理硬件连接扩展到管理云原生的物流微服务。
四、代表性实践与展望
2022年,许多集成商在锂电行业提供了从原材料立库到成品分拣的全流程智能集成方案,其中计算机系统集成负责将数十台AGV、堆垛机与MES、ERP数据总线打通,实现物料“一码到底”。在跨境电商领域,包裹量波动下的柔性分拣系统开始大量采用SLAM导航的AMR集群,由中央计算机系统集成集群调度,可在数月内不额外采购硬件的情况下靠软件升级提升产能。
全年来看,挑战主要体现在交付和现金流层面,但智能化方面反而是显著突破的窗口期。集成商借助封闭与错峰的时间,静心研发新一代计算机系统集成中台。越来越多的最终用户也认识到:物流效率的天花板不在单一设备,而在系统级的信息整合与智能决策。
展望2023年,随着疫情防控政策调整和经济活动恢复,物流系统集成市场有望在需求和施工两方面回暖。但在人口红利消退、技术迭代加速的背景下,智能化、软件化仍是不可逆的主线。曾经以“设备成套”为核心的业态,将持续让位于以计算机系统集成为核心的“智能能力交付”。那些在逆境中仍加紧修炼内功——健全集成平台、突破算法难题、积累行业know-how——的品牌,将抓住新一轮增长机遇,成为驱动中国物流骨架升级的中坚力量。